---
title: 理想の資産額までの「増やし方」がわかる|マネイロ
description: このままの運用で将来必要な資産額に届く?今の資産配分で大丈夫?と不安な方へ。金融の専門家であるマネイロのファイナンシャルアドバイザー(IFA)が、将来必要なお金と今の運用状況をもとに、あなたに合った資産の増やし方を無料でご提案。NISA・投資信託・債券・保険などを含め、資産全体をプロ目線で見直すオンライン無料相談です。
image: https://hs-lp.moneiro.jp/hubfs/moneiro-lp/ogp/lp-220aa-ogp.png
---
[無料相談する](https://moneiro.jp/consulting/calendar)

# 理想の資産額までの **「増やし方」**がわかる
将来いくら必要?今の運用で届く?を
プロが試算します
[無料 ¥0 オンライン相談を 予約する](https://moneiro.jp/consulting/calendar)
- カメラOFFで
OK!
- 何度でも
ご相談無料
- スマホ・PCで
どこでも
CHECK
## 残念な増やし方、 していませんか?
投資を続けているうちに、気づかないままズレが生じていることがあります。
- NISAの銘柄は、
なんとなく選んだ
- NISA・保険・預貯金などを、
バラバラに管理している
- NISAを始めてから銘柄や
資産配分を見直していない
- このまま続けて将来いくらに
なるか、わからない
ひとつでも当てはまったら、
こんな「思い込み」がないか
チェック!

MISCONCEPTION
## 資産の増やし方に ついて よくある勘違い
よくある3つのケースを見てみましょう。
CASE 1
オール・カントリーとS&P500、
分けて投資すれば
分散できてますよね?

実は資産の大半が
米国株に集中しています

オルカン+S&P500を
50:50で保有した場合の内訳

オルカンは「全世界株式」という名称ですが、**米国株の比率は約63%**です。S&P500(米国100%)と50:50で保有すると、**資産全体の約81%が米国株**になります。「世界分散」のつもりが、実態は米国集中になっているケースは少なくありません。
※オルカン米国比率:三菱UFJアセットマネジメント 月次報告書(2026年6月時点)
CASE 2
保険・預貯金中心にしておけば
安心ですよね?

増やさない資産は、
インフレで
実質目減りします

1000万円の実質価値の変化
(インフレ率2%の場合)

物価上昇率2%が続くと、**20年後の1000万円の実質価値は約668万円に目減り**します。「元本を守っているから安心」でも、保険や預貯金に偏りすぎると、インフレに負けるリスクがあります。年齢に合った攻め・守りのバランスが必要です。
※将来のインフレ率を保証するものではありません
CASE 3
NISAで毎月積み立てていれば、
老後資金は大丈夫ですよね?

老後にいくら
必要になるかを計算しておかないと、
積立額が
不十分になりがちです

月3万円×20年 vs 老後の必要額

月3万円を年利5%・20年積み立てると**約1233万円**になります。一方、夫婦でゆとりある老後のための必要額の目安は**約3360万円**とされています。ゴールから逆算することで、必要な積立額・リスク水準が初めて見えてきます。
※年利5%・20年・月複利のシミュレーション。将来の運用成果を保証するものではありません。老後不足額は夫婦ゆとり生活(月35万円)と年金収入(月21万円)の差額×20年の試算。個人の状況により異なります。
[無料 ¥0 今の資産配分を無料で チェックしてもらう](https://moneiro.jp/consulting/calendar)
- 何度でも無料
- カメラOFF可
- 勧誘なし
YOUR STANDARD
## 40代・50代の おすすめの増やし方
40代は「増やす」を重視。50代は「守りながら増やす」ことも考える。
40代
### 老後まで約20年。増やしながら守る時期
積極型 安定型
80% 20% 積極型
- 株式 80%
- 現金 20%
収入に余裕があり、リスクを取って資産を増やしたい方向けです。老後まで20年以上の運用期間を活かし、株式中心で積極的に資産を育てます。
20% 20% 60% 安定型
- 株式 20%
- 債券 20%
- 現金 60%
教育費やローン負担があり、元本割れリスクを抑えたい方向けです。守りを重視しながら、少しずつ資産を育てます。
50代
### 退職が近づき「増やす」だけでなく「守る」ことも考える時期
積極型 安定型
70% 30% 積極型
- 株式 70%
- 現金 30%
資産に余裕があり、ある程度のリターンを狙いたい方向けです。50代前半(50〜54歳)で運用期間が長めに取れる場合に検討できます。
10% 30% 60% 安定型
- 株式 10%
- 債券 30%
- 現金 60%
元本をできるだけ減らしたくない方向けです。退職が近い50代後半(55〜59歳)に検討したい配分です。価格変動リスクを最小限に抑えます。
※ 配分目安:マネイロメディア「40代の資産運用ポートフォリオ」「50代の資産運用ポートフォリオ」(2026年9月)より。個人の状況により異なります。
同じ40代・50代でも、
必要なお金や資産額は人それぞれ。
あなたの場合、どんな運用が合う?
[無料 ¥0 自分に合った運用を プロと確認する](https://moneiro.jp/consulting/calendar)
- 何度でも無料
- カメラOFF可
- 勧誘なし
CONSULTATION
## あなたに合った「増やし方」を プロが一緒に考えます
- 将来いくらあれば安心か、
一緒に整理
- 今の運用で、
その目標に届くかチェック
- 届かなければ、目標や
運用プランを一緒に見直し
今の運用をもとに、目標に近づくための
組み合わせや
増やし方を一緒に考えます

[無料 ¥0 自分に合った「増やし方」 を 無料相談する](https://moneiro.jp/consulting/calendar)
VOICE
## 相談した方から、 こんな声が届いています

40代・会社員
YouTubeで勉強していたが中々理解できず。老後に必要な資金も明確になり、より資産運用していきたいという気持ちが大きくなりました

40代・会社員
NISA・株・債券など今まで知識がないまま運用していたので大変ためになりました

30代・会社員
NISA以外にも選択肢があることを教えてもらえた

50代・会社員
私の散らかった思考を丁寧にまとめてもらえた
マネイロのお客様アンケートより原文ママで抜粋(掲載内容は個人の感想です。)
### 本質を重視するサービスを、 高くご評価いただいています
累計利用者数

相談満足度
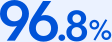
- 累計利用者数:2026年9月時点の診断・勉強・相談サービスの累計利用者数
- 相談満足度:2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
## 資産配分の点検、 まずは1時間から
[無料 ¥0 無料で相談を 予約する](https://moneiro.jp/consulting/calendar)
REASON
## マネイロが選ばれる 5つの理由
- ### 投資も保険もわかる プロが対応
NISA・iDeCoから債券・保険まで、資産全体を見渡したアドバイスを1人のコンシェルが担います。
- ### ご相談は何度でも無料
納得できるまで何度でも相談いただけます。相談料は一切いただきません。
- ### 1時間のクイック相談
時間を区切った相談なので長引きません。オンラインなのでどこからでも参加できます。
- ### カメラOFFでOK
顔出し不要。スマホ・PCからお気軽にご参加ください。
- ### しつこい勧誘一切なし
相談後に強引なお電話をすることはありません。購入のご判断はすべてお客さま次第です。
ADVISOR
## 人気のアドバイザーを ご紹介
多数の候補者から厳選した、知識と経験のあるアドバイザーだけが対応します。

田中 友梨
ファイナンシャルアドバイザー
三井住友銀行を経て2022年にマネイロコンシェルに。銀行時代は銀座エリアの顧客を中心に資産運用コンサルティングに従事。得意分野は老後資金準備・相続アドバイス。一種外務員(証券外務員一種)および保険募集人の資格を保有。

高橋 明香
ファイナンシャルプランナー
みずほ証券では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。現在は資産運用に役立つコンテンツの発信に注力。CFP(Certified Financial Planner)
FAQ
## よくあるご質問
すでに投資中ですが、相談しても大丈夫ですか?
はい、もちろんです。今の配分の確認・見直し相談はむしろ得意としています。現状の整理から始めますので、準備不要でお気軽にどうぞ。
なぜ無料で相談できるのですか?
お客様がご納得の上で金融商品を購入された際に、金融機関から手数料を受け取るビジネスモデルです。購入されない場合でも相談料は一切いただきません。
相談後に契約を迫られませんか?
ありません。ご相談を経て「一緒に進めたい」と思っていただけた場合のみ、次のステップへ進みます。強引な勧誘はしません。
銀行や証券会社で購入した商品の相談もできますか?
はい、できます。他社から提案された商品が自分に合っているか、全体の資産バランスから見て適切かを一緒に確認します。セカンドオピニオンとしてお気軽にご利用ください。
今から見直しても遅くないですか?
遅くありません。40代であれば老後まで約20年、50代でも10年以上の運用期間があります。60代でもNISAの非課税期間は無期限のため、10年・20年単位での運用は十分可能です。「もう遅い」と感じている方ほど、一度プロと現状を整理することで次の一手が見えてきます。
## 資産配分の点検、 まずは1時間から
[無料 ¥0 無料で相談を 予約する](https://moneiro.jp/consulting/calendar)
## ご注意事項
本ページに掲載されているシミュレーションや過去のデータは、将来の運用成果を保証または示唆するものではありません。
掲載している事例は当社サービス利用者の体験に基づく個人の感想であり、すべての方に同様の結果をお約束するものではありません。
金融商品への投資には、価格の変動等により元本を割り込むリスクがあります。また、商品ごとに所定の手数料等がかかる場合があります。各商品の契約締結前交付書面や目論見書等をよくお読みください。
株式会社モニクルフィナンシャル/金融商品仲介業者 関東財務局長(金仲)第895号/所属金融商品取引業者:株式会社SBI証券、PWM日本証券株式会社/生命保険協会 認定代理店
- [利用規約](https://moneiro.jp/rule)
- [個人情報保護方針](https://moneiro.jp/privacy)
- [勧誘方針](https://moneiro.jp/solicitation)
- [金融商品取引法に基づく表示](https://moneiro.jp/financial)
- [FD宣言](https://moniclefinancial.co.jp/fd)
©Monicle Financial Inc.